


Yardımcı Olalım
Bireysel Emeklilik ile ilgili ihtiyacınız olan araçlar için yardımcı olalım.
Emekliliğinizi planlarken sağlığınızı da güvence altına alın.
Başvurunuzu Alalım
Katılım Emeklilik Sağlıklı BES Emeklilik Gelir Planı, Bireysel Emeklilik Sistemi’nde emeklilik hakkını kazanmış ve emeklilik gelir planına geçiş yapmak isteyen katılımcılar için sunulan katılım esaslı bir plandır.
Bu plan kapsamında katılımcılar, bireysel emeklilik birikimlerini geri ödeme tutarı, ödeme süresi ve ödeme sıklığı gibi tercihler doğrultusunda değerlendirebilir. Fon büyüklüğü 7.000.000 TL’nin üstünde olan ve bireysel emekliliğe hak kazanmış katılımcılar kampanyadan yararlanabilir.
Katılımcının emeklilik gelir planına geçiş başvurusu yaptığı tarihteki fon büyüklüğü esas alınır. Değerlendirmede yalnızca emeklilik gelir planı kapsamındaki tek sözleşmenin fon büyüklüğü dikkate alınır. Emeklilik hakkı kazanılmış olması nedeniyle devlet katkısının yüzde 100 hak edilen kısmı da fon büyüklüğüne dahildir.
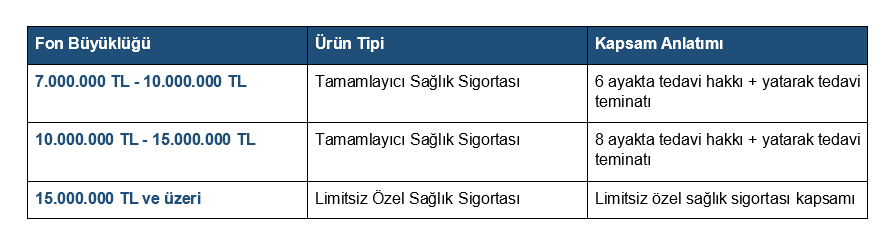
Fon büyüklüğüne göre uygun sağlık sigortası ürünü belirlenir.
Sağlık sigortasının sigorta ettireni Katılım Emeklilik ve Hayat A.Ş. olacaktır. Sağlık sigortası poliçesi, katılımcıya emeklilik gelir planı kapsamında ek fayda olarak hediye edilir.
Sağlık sigortası her yıl belirtilen şartlar dahilinde 75 yaşına kadar yenilenebilir. Kampanyaya giriş yaşı maksimum 64’tür. Yaş hesabı, güncel yıldan katılımcının doğum yılı çıkarılarak yapılır.
Bireysel Emeklilik ile ilgili ihtiyacınız olan araçlar için yardımcı olalım.

Emekliliğinizde elde edeceğiniz muhtemel birikim tutarını hesaplayalım.
HesaplaSize en uygun yatırım planını öğrenin.

Fon performanslarını ve fonlara ait diğer verileri inceleyebilirsiniz.
İnceleSağlık sigortası, belirtilen şartlar dahilinde her yıl 75 yaşına kadar yenilenebilir. Kampanyaya giriş yaşı maksimum 64’tür. Yaş hesabı, güncel yıldan katılımcının doğum yılı çıkarılarak yapılır.
Sağlıklı BES Emeklilik Gelir Planı, BES’te emeklilik hakkını kazanmış katılımcıların emeklilik gelir planına geçerek birikimlerini planlı geri ödeme seçenekleriyle değerlendirebildiği bir plandır. Fon büyüklüğü 7.000.000 TL’nin üstünde olan katılımcılar, sağlık sigortası ek faydasından yararlanabilir.
Bireysel emekliliğe hak kazanmış, emeklilik gelir planına geçiş yapan, fon büyüklüğü 7.000.000 TL’nin üstünde olan ve kampanyaya giriş yaşı maksimum 64 olan katılımcılar bu ek faydadan yararlanabilir.
Katılımcının emeklilik gelir planını sonlandırması halinde, plan kapsamında sağlanan sağlık sigortası planın sonlanma tarihi itibarıyla iptal edilir.
Hayır. Emeklilik gelir planı kapsamındaki tüm fonların Katılım Emeklilik ve Hayat A.Ş.’nin kurucusu olduğu emeklilik yatırım fonları olması zorunludur. BEFAS fonlarının tercih edilmesi durumunda sağlık sigortası doğrudan iptal edilir
Emeklilik gelir planına geçiş, sağlık beyan formunun değerlendirilmesi sonrasında gerçekleştirilir. Aktarım yoluyla gelen veya mevcut sözleşmesinden bu plana geçen katılımcılar için sağlık beyanı doldurulması zorunludur.
Fon büyüklüğü 7.000.000 TL - 10.000.000 TL arasında olan katılımcılara 6 ayakta tedavi hakkı ve yatarak tedavi teminatı içeren Tamamlayıcı Sağlık Sigortası; 10.000.000 TL - 15.000.000 TL arasında olanlara 8 ayakta tedavi hakkı ve yatarak tedavi teminatı içeren Tamamlayıcı Sağlık Sigortası; 15.000.000 TL ve üzeri fon büyüklüğünde ise Limitsiz Özel Sağlık Sigortası sunulur.
Hayır. Emeklilik gelir planının başka bir emeklilik şirketine aktarılması durumunda, plan kapsamında sağlanan sağlık sigortası aktarım tarihi itibarıyla iptal edilir.
Hayır. Katılımcının prim farkı ödeyerek bir üst plana geçme talebi kabul edilmez. Kampanyanın veya sigortanın sonlandırılması halinde katılımcıya sigorta prim iadesi yapılmaz.
Evet. Emeklilik hakkı kazanılmış olması nedeniyle devlet katkısının yüzde 100 hak edilen kısmı fon büyüklüğüne dahildir. Değerlendirmede yalnızca emeklilik gelir planı kapsamındaki tek sözleşmenin fon büyüklüğü dikkate alınır.

Vade Doyurma Talep Formu
Bes Katkı Payı Ödemeye Ara Verme / Tekrar Başlama Talep Formu
Ek Ödeme Talep Formu
Maluliyet Dilekçesi
Bireysel Emeklilik Giriş Bilgi Formu
Private Pension Information Form - Bireysel Emeklilik Giriş Bilgi Formu (İngilizce)
استمارة معلومات الاشتراك - Bireysel Emeklilik Giriş Bilgi Formu (Arapça)
FATCA&CRS Kişisel Beyan Formu / FATCA&CRS Self – Certification
İşveren Grup Emeklilik Sözleşmesi Örneği
İşçi İşveren Beyan Formu
Kontrol Eden Kişiler İçin Kişisel Beyan Formu CRS-CP
Kuruluşlar İçin Kişisel Beyan Formu CRS-E
Bireyler İçin Kişisel Beyan Formu CRS-I
W-8 BEN Formu
W-8 BEN E-Formu
W-9 Formu
Ödeyen Kişi Değişikliği Talep Formu
Kişisel Bilgilerde Değişiklik Talep Formu
Lehdar Değişiklik Talep Formu
BES Ödeme Bilgileri Değişikliği Talep Formu
Birikimlerin Transferi Talep Formu
Grup Plan Değişikliği Talep Formu
Grup Fon Dağılım Oranları Talep Formu
Bireysel Plan Değişikliği Talep Formu
Bireysel Fon Dağılım OranlarıTalep Formu


